Mécénat pour une association : le guide complet
Le mécénat est un don, en argent, en nature ou en compétences, qu’une entreprise ou un particulier fait à une association d’intérêt général, sans contrepartie directe. Pour une association, il faut réunir trois choses : être éligible, remettre un reçu fiscal conforme et encaisser les dons sans y passer ses soirées. Ce guide détaille chaque étape, avec les règles officielles et un exemple chiffré.
SfeiraSimplifiez la gestion des adhésionsSfeira réunit les outils de billetterie et de gestion des adhésions en ligne dans une seule solution pour les associations.VisiterEn bref
-
Le mécénat est un don sans contrepartie directe. Le sponsoring (ou parrainage) est un échange commercial : l’entreprise attend une visibilité en retour.
-
Seule une association d’intérêt général peut délivrer un reçu fiscal : gestion désintéressée, pas de cercle restreint de bénéficiaires, pas d’activité lucrative.
-
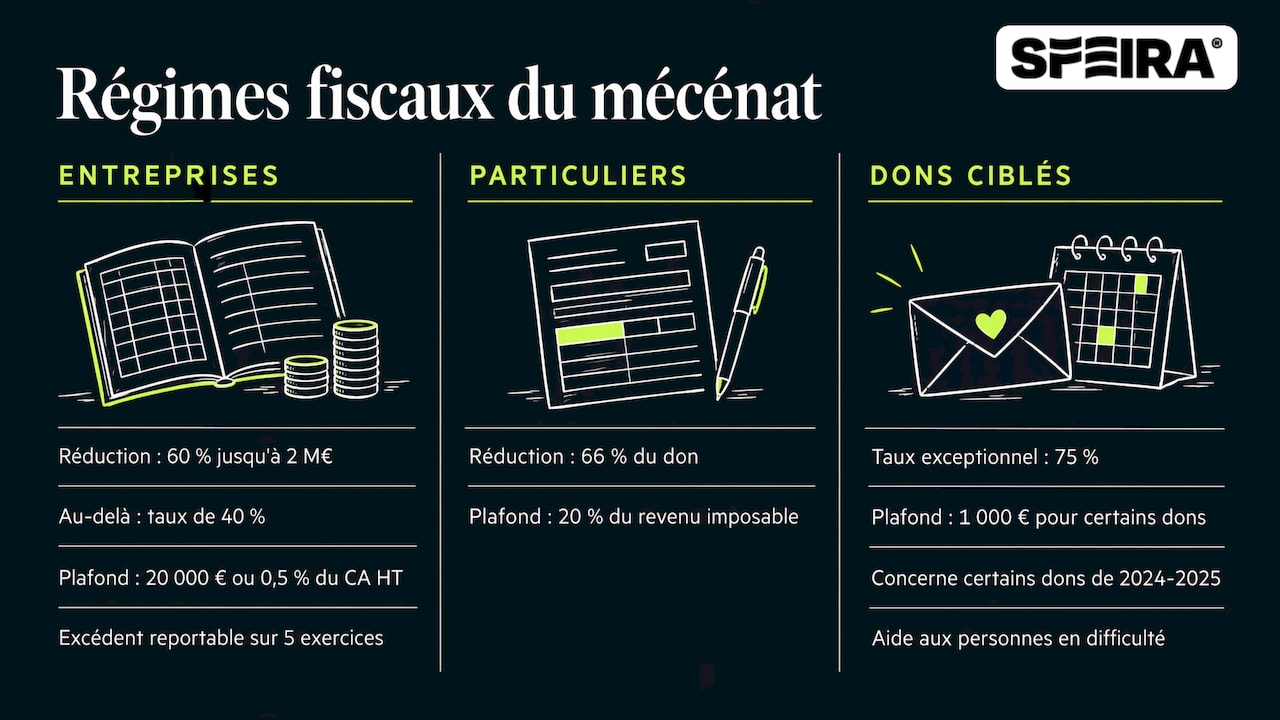
Une entreprise bénéficie d’une réduction d’impôt de 60 % du don (jusqu’à 2 000 000 €), un particulier de 66 % dans la limite de 20 % de son revenu imposable.
-
Le reçu suit le modèle Cerfa n° 11580 et doit être signé par une personne habilitée.
-
Collecter les dons et les adhésions en ligne, avec reçu et suivi des donateurs, évite la saisie manuelle. Chez Sfeira, c’est la fonction « adhésions et mécénat ».
Table des matières
Mécénat, sponsoring, parrainage : où est la frontière ?
La loi du 23 juillet 1987 n’a pas défini juridiquement les deux notions. C’est l’arrêté du 6 janvier 1989 qui les distingue. Le mécénat est un soutien matériel apporté sans contrepartie directe à une œuvre ou une activité d’intérêt général. Le parrainage est un soutien apporté à une manifestation, une personne ou une organisation pour en retirer un bénéfice direct, avec le nom ou la marque du parrain mis en avant.
En pratique, Admical résume ainsi : le mécénat est un don sans contrepartie ou avec une contrepartie limitée ; le parrainage est une opération commerciale dont l’entreprise attend un bénéfice proportionné à son soutien. Le parrain n’a pas les mêmes avantages fiscaux que le mécène, et une même entreprise peut pratiquer les deux.
| Mécénat | Sponsoring / parrainage | |
|---|---|---|
| Intention | Don désintéressé | Objectif commercial |
| Contrepartie | Aucune ou limitée | Visibilité proportionnée au versement |
| Régime fiscal | Réduction d’impôt de 60 % | Charge déductible du résultat |
| Reçu fiscal | Oui | Non, une facture |
Pour le sponsoring, le Coin des assos du Lot-et-Garonne rappelle que la dépense est déductible si elle sert l’intérêt direct de l’exploitation, que son montant correspond aux besoins réels de l’association et que le sponsor est identifiable sur les supports de communication. Il ajoute qu’une association qui fonderait ses recettes uniquement sur le sponsoring risque une requalification en association lucrative.
Quelles associations peuvent recevoir du mécénat ?
Selon le guide juridique d’associations.gouv.fr, trois critères définissent l’intérêt général :
-
l’organisme ne profite pas à un cercle restreint de personnes ;
-
sa gestion est désintéressée ;
-
il n’effectue pas d’opérations lucratives.
Il n’existe pas de label officiel. En cas de doute, l’association peut demander une habilitation tacite par une procédure de rescrit auprès de son administration fiscale départementale. Le même guide précise ce qui compte : c’est une démarche que fait l’association auprès de l’administration, avant de délivrer des reçus.
Côté donateur, economie.gouv.fr indique que toutes les entreprises soumises à l’impôt sur le revenu ou sur les sociétés peuvent donner. L’œuvre doit avoir un caractère philanthropique, éducatif, scientifique, social, humanitaire, sportif, familial ou culturel, ou concerner le patrimoine ou l’environnement. L’organisme doit être établi en France ou dans l’Espace économique européen.
Un club sportif amateur ouvert à tous, géré par des bénévoles, entre souvent dans ce cadre. Sa buvette ou sa billetterie ne remettent pas en cause cet équilibre tant que la gestion reste désintéressée et non lucrative, ce qui se vérifie par un rescrit.
Les trois formes de mécénat
Service-Public.fr distingue trois formes de don d’entreprise, valorisées au coût de revient pour calculer la réduction d’impôt :
-
Le don en numéraire, ponctuel ou répété : un virement, un chèque, un paiement en ligne. C’est la forme la plus simple à documenter.
-
Le don en nature : un bien mobilier ou immobilier. Le guide d’associations.gouv.fr cite aussi le prêt de matériel ou de locaux.
-
Le mécénat de compétences : des salariés volontaires mis à disposition pendant leur temps de travail, sous forme de prêt de main-d’œuvre ou de prestation de service.
Pour un particulier, Service-Public.fr range aussi dans les dons les cotisations versées, l’abandon de revenus ou de produits (droits d’auteur) et les frais engagés dans le cadre d’une activité bénévole.
Les avantages fiscaux, chiffres à l’appui
Impots.gouv.fr (page mise à jour en 2026) fixe les règles suivantes.
Entreprises : réduction d’impôt de 60 % du don jusqu’à 2 000 000 €, 40 % au-delà. Le total est plafonné à 20 000 € ou 0,5 % du chiffre d’affaires hors taxes, si ce montant est plus élevé. L’excédent peut être reporté sur cinq exercices.
Particuliers : 66 % du don, dans la limite de 20 % du revenu imposable. Un taux de 75 % dans la limite de 1 000 € a existé pour certains dons de 2024 et 2025 (aide aux personnes en difficulté, patrimoine religieux et, depuis le 15 février 2025, aide aux victimes de violences conjugales).
Exemple chiffré. Une boulangerie imposée à l’impôt sur les sociétés, au chiffre d’affaires de 600 000 € HT, donne 3 000 € à votre club. Son plafond est de 20 000 € (supérieur à 0,5 % de 600 000 €, soit 3 000 €). Elle réduit son impôt de 1 800 €, soit un coût réel de 1 200 €. Pour vous, la somme reçue est de 3 000 €.
L’argument est simple à présenter à un commerçant local : d’après la Ville de Paris, environ 80 % des actions de mécénat d’entreprise se déroulent au niveau local ou régional.
Les entreprises individuelles peuvent, selon le guide d’associations.gouv.fr, opter pour la réduction d’impôt sur le revenu de 66 % ou, à titre professionnel, pour 60 % dans la limite de 20 000 € ou de 5 ‰ du chiffre d’affaires.
Quelles contreparties peut-on offrir ?
La règle d’usage est la proportion : la contrepartie doit rester sans commune mesure avec le don. Admical parle de contrepartie limitée. Dès que la visibilité offerte rémunère le versement, on bascule dans le parrainage, comme le détaille sa fiche repère 2026 : les contreparties d’image doivent être en rapport direct avec le versement.
Repères pratiques pour une association :
-
remercier le mécène dans une newsletter, un rapport d’activité ou un mur des donateurs reste dans l’esprit du don ;
-
inviter le mécène à un événement de l’association, avec un nombre de places modeste, relève du remerciement ;
-
afficher son logo en grand sur les maillots, les banderoles et le site, en échange d’une somme précise, ressemble à une prestation publicitaire ;
-
notez la contrepartie sur la convention de don et gardez une trace de l’échange.
En cas d’incertitude sur un montage précis, demandez l’avis de l’administration fiscale par rescrit, ou celui de votre expert-comptable.
Délivrer un reçu fiscal conforme
Sans reçu, le donateur ne peut rien déduire. Le BOFiP précise les règles :
-
le reçu suit le modèle de l’arrêté du 26 juin 2008 (Cerfa n° 11580) ;
-
il mentionne le montant, la date du versement et l’identité du bénéficiaire ;
-
il est signé par le président, le trésorier ou une personne habilitée à encaisser les versements ;
-
le montant figure en chiffres et en lettres, sauf reçu informatique encadré d’astérisques ;
-
seul le montant ouvrant droit à réduction y figure : la valeur d’une contrepartie en est exclue.
La difficulté vient du volume. Dix dons se traitent à la main, deux cents donateurs, adhérents et partenaires beaucoup moins bien : doublons, erreurs d’adresse, relances oubliées.
Collecter le mécénat en ligne, sans saisie
Nous avons conçu Sfeira pour qu’une association vende ses billets, ses adhésions et ses dons depuis un seul outil. Notre module adhésions, cotisations et mécénat en ligne permet de proposer un don ou une adhésion sur le site ou dans l’application aux couleurs de votre club, avec un encaissement en ligne et sur place.
Côté tarif (montants hors taxes), la formule Lite coûte 0 € d’abonnement avec une commission de 8 % à 6 % HT selon le volume, et la formule Premium 129 € HT par mois avec une commission de 5 % HT plafonnée à 3 € HT par vente, frais bancaires inclus. Les adhésions et inscriptions sont facturées 3 € HT par inscrit, une seule fois, sur les deux formules, comme indiqué sur la page des tarifs. Il n’y a pas d’abonnement obligatoire. Pour les entreprises mécènes qui souhaitent aussi des invitations ou des places, l’espace partenaires gère quotas, invitations et exports (20 € HT par mois en option sur Lite, inclus en Premium).
Pour structurer toute la relation avec les entreprises locales, voir aussi notre page sur les partenaires en réseau d’affaires.
Trouver ses premiers mécènes
-
Listez les entreprises proches de votre public : commerces du quartier, artisans, parents d’adhérents. Les dons locaux sont les plus courants.
-
Chiffrez un besoin précis : un minibus, un équipement, un stage pour les jeunes. Un projet concret se finance plus facilement qu’un budget général.
-
Présentez l’avantage fiscal avec un exemple : le coût réel d’un don de 1 000 € est de 400 € pour une entreprise éligible.
-
Signez une convention de don et remettez le reçu rapidement.
-
Remerciez publiquement, avec mesure, et tenez les mécènes informés de l’usage des fonds.
FAQ
Une entreprise peut-elle faire un don à une association ?
Oui, si elle est soumise à l’impôt sur le revenu ou sur les sociétés et si l’association poursuit une œuvre d’intérêt général. Elle obtient alors une réduction d’impôt de 60 % du don, dans les plafonds fixés par l’administration fiscale.
Pourquoi faire du mécénat ?
Pour l’entreprise, c’est un soutien à un projet local assorti d’une réduction d’impôt. Pour l’association, c’est un financement sans contrepartie commerciale, qui renforce aussi les liens avec son territoire.
Quelle est la différence entre sponsoring et mécénat ?
Le mécénat est un don sans contrepartie directe, qui ouvre droit à un reçu fiscal. Le sponsoring est un échange commercial : l’entreprise paie pour sa visibilité et reçoit une facture, pas un reçu fiscal.
Comment une association délivre-t-elle un reçu fiscal ?
Elle utilise le Cerfa n° 11580, le complète avec le montant, la date et l’identité du donateur, puis le fait signer par une personne habilitée. En cas de doute sur son éligibilité, elle demande un rescrit à l’administration fiscale.
Sources
Recommandations
Made with BabyLoveGrowth’s tools